Pada 28 Februari 2026, dunia menyaksikan eskalasi militer yang belum pernah terjadi sebelumnya di Asia Barat. Amerika Serikat dan Israel melancarkan serangan bersama terhadap Iran, yang dijuluki Operation Epic Fury oleh Pentagon dan Operation Roaring Lion oleh Israel, telah menghantam lebih 20 provinsi, pangkalan militer, dan kantor pemerintahan penting.
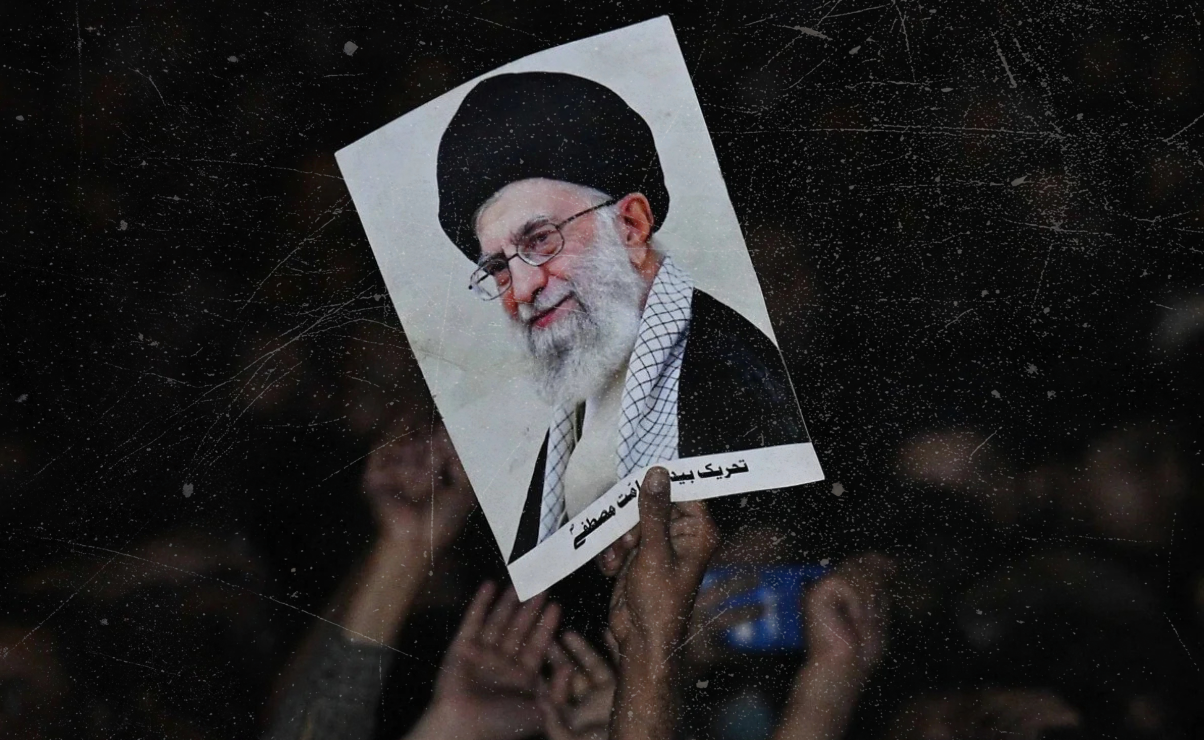
Ayatollah Ali Khamenei, pemimpin tertinggi Iran selama lebih dari tiga dekade, serta beberapa petinggi Korps Garda Revolusi Islam (IRGC), dilaporkan tewas. Dunia yang sudah ringkih akibat tekanan geopolitik kini harus menghadapi pertanyaan paling mendasar: apa artinya agresi ini bagi perekonomian global?
Jawabannya tidak sederhana. Namun satu hal pasti, konflik ini seperti gempa tektonik yang mengguncang sendi-sendi sistem energi, perdagangan, dan keuangan global. Dampaknya sudah terasa sejak hari pertama, dan jika eskalasi berlanjut, skenario terburuk yang selama ini ditakuti para analis berpotensi menjadi kenyataan.
Selat Hormuz: Lumpuh pertama kali dalam sejarah modern
Reaksi pasar energi bersifat cepat dan dramatis. Harga minyak mentah West Texas Intermediate (WTI) melonjak lebih dari 8,6 persen menjadi USD 72,79 per barel—naik dari USD 67 per barel pada Jumat sebelumnya. Minyak Brent, patokan internasional, melesat 9 persen menjadi USD 79,41 per barel. Kenaikan ini bukan datang dari kekosongan; bahkan sebelum serangan terjadi, harga Brent sudah naik 17 persen sepanjang tahun 2026 akibat meningkatnya retorika militer Amerika terhadap Iran. Ketika bom jatuh, pasar hanya mengonfirmasi apa yang sudah lama diantisipasi.
Titik paling kritis secara ekonomi adalah Selat Hormuz—dan kini ia sudah nyaris lumpuh sepenuhnya. Pada Senin, 2 Maret 2026, seorang komandan IRGC secara eksplisit menyatakan selat sudah ditutup, dan mengancam akan membakar setiap kapal yang berani melintas. Iran bahkan mengancam tidak akan membiarkan “satu tetes minyak pun meninggalkan kawasan.” Meski Iran secara resmi melalui Menteri Luar Negeri masih membantah penutupan formal, kenyataan di lapangan berbicara lain: data pelacakan kapal dari J.P. Morgan menyebut ini sebagai “penghentian hampir total pertama dalam sejarah modern Selat Hormuz.” Setidaknya lima kapal tanker telah rusak, dua orang tewas, dan lebih dari 150 kapal tanker minyak mentah dan LNG terdampar di perairan terbuka sekitar selat.
“Penutupan Selat Hormuz akan mengganggu sekitar seperlima minyak yang diperdagangkan secara global dalam semalam dan harga tidak hanya akan melonjak. Menutupnya (atau menghentikannya) secara total sama saja dengan bunuh diri karena takut mati.”
Ali Vaez, International Crisis Group
Secara teknis, Iran tidak perlu mengimplementasikan blokade angkatan laut penuh untuk menciptakan efek yang sama. Serangkaian serangan drone dan roket yang ditargetkan sudah cukup membuat perusahaan pelayaran dan perusahaan asuransi mundur total. Maersk, MSC, Hapag-Lloyd, dan CMA CGM—empat raksasa pelayaran terbesar dunia—semuanya menghentikan operasi di Hormuz dan mengalihkan rute ke ujung selatan Afrika melalui Tanjung Harapan, menambah dua hingga tiga pekan waktu transit. Premi asuransi war-risk melonjak hingga 50 persen, menjadikan transit secara ekonomi tidak layak bagi sebagian besar operator.
Qatar, salah satu pemasok LNG terbesar dunia, bahkan menghentikan produksi setelah fasilitas-fasilitasnya di Ras Laffan dan Mesaieed dihantam drone Iran. Ini adalah guncangan pasokan ganda: ekspor yang sedang berjalan terhenti, sekaligus kapasitas cadangan OPEC+ menjadi tidak dapat diakses pasar selama selat tetap terkunci.
Selat sempit yang hanya 33 kilometer di titik tersempitnya merupakan jalur transit sekitar 20 persen dari seluruh pasokan minyak dunia, setara dengan 20 juta barel per hari. Menurut analis Rystad Energy, serangan ini secara efektif telah menghentikan lalu lintas di Hormuz, mencegah sekitar 15 juta barel minyak mentah per hari dari mencapai pasar global.
Ekonom Michael Roberts, dalam analisisnya yang diterbitkan 2 Maret 2026, mengidentifikasi dua syarat yang harus terpenuhi sebelum harga minyak menembus USD 100 per barel: pertama, gangguan signifikan dan berkepanjangan terhadap seluruh lalu lintas Hormuz; kedua, serangan langsung ke instalasi produksi minyak di kawasan. Sejauh ini, instalasi-instalasi tersebut belum menjadi sasaran. Namun Analis Jorge Leon dari Rystad memperingatkan bahwa blokade penuh bisa mendorong harga ke atas USD 100, dan dalam skenario terburuk—jika fasilitas Saudi Arabia ikut terdampak—beberapa analis menyebut angka USD 150 per barel.
OPEC+ menaikkan produksi, tapi tidak cukup
OPEC+ bergerak cepat. Pada Minggu, 1 Maret 2026, kartel sepakat meningkatkan produksi sebesar 206.000 barel per hari mulai April—mengakhiri jeda tiga bulan. Namun angka ini jauh dari memadai. Sebelumnya, OPEC+ mempertimbangkan peningkatan antara 411.000 hingga 548.000 barel per hari. Separuh dari target itu pun tidak terpenuhi.
Di sisi lain, secara fundamental jangka panjang, pasokan minyak global sebenarnya melebihi permintaan: konsumsi bahan bakar cair global diperkirakan tumbuh 1,1 juta barel per hari pada 2025 dan 1,2 juta barel per hari pada 2026—sementara pertumbuhan produksi global diproyeksikan melampaui konsumsi, dengan inventori diperkirakan bertambah 3,1 juta barel per hari sepanjang 2026. Kecukupan pasokan jangka panjang inilah yang membuat Atlantic Council berargumen bahwa “sekarang bukan saat untuk panik berlebihan”—asalkan konflik tidak berlarut.
Inflasi, Fed, dan konsumen Amerika yang terjepit
Di Amerika Serikat, dampak konflik ini menyentuh isu yang paling sensitif secara politis: harga BBM. Rata-rata harga bensin nasional menembus USD 3 per galon untuk pertama kalinya sejak Desember 2025, setelah naik 8 sen dalam sepekan. GasBuddy memperkirakan harga bisa mencapai USD 3,10 hingga USD 3,20 per galon sebelum akhir pekan ini. Dalam skenario konflik yang berkepanjangan, harga di pompa bensin diperkirakan bisa mencapai USD 3,50 per galon menjelang musim panas—sebuah “pajak tersembunyi” atas pendapatan rumah tangga Amerika.
Yang lebih mengkhawatirkan adalah implikasi terhadap kebijakan moneter. Hanya beberapa pekan lalu, pasar memperkirakan probabilitas penurunan suku bunga Fed pada akhir Maret 2026 mencapai 80 persen. Kini, setelah lonjakan harga minyak dan Indeks Harga Produsen Manufaktur (ISM) melonjak ke 70,5, probabilitas itu hampir nol. Inflasi konsumen AS yang sudah bandel di atas target 2 persen Fed bisa melonjak ke 4 persen jika konflik berlanjut. Ini berarti Fed tidak punya ruang untuk memangkas suku bunga—dan itu merupakan hambatan bagi pertumbuhan ekonomi.
Tiongkok, Asia Timur, dan negara Selatan: Siapa paling rentan?
Lebih dari 80 persen ekspor minyak Iran mengalir ke kilang-kilang Tiongkok—sekitar 1,6 hingga 1,9 juta barel per hari. Ketika pasokan ini terganggu, Tiongkok terpaksa mencari alternatif di pasar yang sudah ketat. Meski demikian, Michael Roberts mencatat bahwa Tiongkok sebenarnya sudah membangun cadangan strategis besar-besaran justru untuk mengantisipasi skenario seperti ini, di samping kemampuan meningkatkan impor dari Rusia dan Amerika Selatan.
Yang jauh lebih rentan adalah ekonomi-ekonomi di Asia Timur—Jepang dan Korea Selatan—yang sangat bergantung pada impor minyak Teluk dan tidak memiliki jalur alternatif yang memadai. Eropa, yang sudah terputus dari pasokan minyak Rusia, juga menghadapi situasi yang lebih ketat. Sedangkan negara-negara Global South, termasuk Indonesia sebagai importir minyak bersih, menghadapi tekanan ganda: kenaikan biaya energi yang mendorong inflasi domestik, sekaligus tekanan pada nilai tukar akibat penguatan dolar—karena dalam krisis, investor cenderung beralih ke aset dolar. Emas, aset aman kelas satu, kini mendekati rekor tertingginya.
Iran bukan Venezuela
Trump berharap ini akan menjadi konflik cepat yang menumbangkan rezim Teheran dan memulihkan harga minyak ke level “normal”—sebuah skenario yang ia sebut berhasil di Venezuela, di mana lisensi ekspor diberikan kepada perusahaan perdagangan AS, mengalihkan minyak yang semula terikat untuk Tiongkok ke kilang-kilang di Teluk Meksiko. Namun Iran bukan Venezuela. Dengan populasi 90 juta jiwa, tidak ada oposisi terorganisir di dalam negeri, dan kepemimpinan baru rezim yang tampaknya bertekad untuk membalas dendam, risiko konflik yang berlarut-larut sangat nyata.
Sejarah intervensi militer AS di Asia Barat—dari Irak hingga Libya—berbicara dengan jelas: yang dimulai sebagai “operasi bedah” sering berakhir sebagai dekade kekacauan. Dan jika konflik ini berlanjut berbulan-bulan, dampaknya tidak hanya pada harga minyak. Negara-negara Teluk akan kehilangan arus wisatawan dan transit penerbangan internasional. Hamad Hussain dari Capital Economics memperingatkan: jika harga minyak menetap di USD 100 per barel dalam waktu lama, itu akan menambahkan 0,6 hingga 0,7 persen pada inflasi global—angka yang cukup untuk menggerus pertumbuhan dan mendorong ekonomi-ekonomi yang rapuh menuju resesi.
Harga sebuah perang
Perang selalu membayar harga yang tidak pernah dicetak di halaman depan koran l—ia dibayar oleh rakyat biasa melalui harga bahan bakar yang melonjak, lapangan kerja yang hilang, dan nilai tabungan yang tergerus inflasi. Selama Perang Irak 2003–2011, harga minyak rata-rata USD 72 per barel—atau lebih dari USD 100 dalam nilai dolar saat ini. Ekonomi dunia tumbuh di bawah tekanan itu. Tapi itu adalah era sebelum perubahan iklim memaksa transisi energi, sebelum rantai pasok global serekat sekarang, dan sebelum inflasi pasca-pandemi membuat masyarakat semakin sensitif terhadap kenaikan harga.
Selat Hormuz, pasar saham Frankfurt, harga emas yang mendekati rekor, biaya bensin di berbagai belahan dunia, semuanya terhubung dalam jaringan ekonomi global yang tidak mengenal batas negara. Ketika peluru dan bom jatuh di Teheran, getarannya terasa hingga ke dompet masyarakat paling jauh sekalipun dari medan perang. Pertanyaannya kini bukan apakah ada dampak ekonomi, itu sudah terjawab. Pertanyaannya adalah seberapa lama dan seberapa dalam. Dan untuk itu, jawaban ada di tangan para pemimpin yang memegang kendali senjata, bukan di tangan para ekonom yang memegang kalkulator.